
Conflit au Moyen-Orient : évaluation des impacts économiques sur les élevages français de ruminants
Conflit au Moyen-Orient : conséquences économiques pour les élevages français de ruminants
Le golfe persique : une source primordiale pour les marchés de l’énergie et des engrais
Par le détroit d’Ormuz, porte d’entrée et de sortie du golfe persique, transitent environ 20% du pétrole et du gaz naturel liquéfié transportés dans le monde. Mais aussi 30% de l’urée et 20% de l’ammoniac.
L’impossibilité pour ces matières premières de transiter par ce point de passage stratégique a eu pour conséquence immédiate la hausse des cours du pétrole et du gaz. Pour les filières agricoles, outre le prix du GNR, des hausses importantes sont visibles sur le transport et les engrais.
Pour les industriels, les coûts de transport et ceux des emballages plastiques augmentent de façon significative. Le coût du travail va lui aussi croître, avec notamment une hausse du Smic au 1er juin.
Enfin, une nouvelle période d’inflation pourrait modifier les comportements d’achat des consommateurs.
Forte volatilité du pétrole
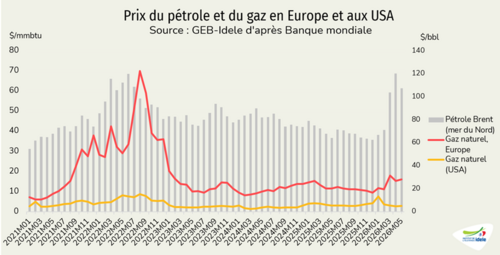
Les cours du pétrole sont soumis à une très forte volatilité depuis le début du conflit qui oppose les États-Unis et Israël à l’Iran. Après une première phase de hausse importante, ils sont un peu redescendus, sous les 100 $/Bbl à l’annonce le 8 avril d’un cessez-le-feu de 15 jours. Mais ils varient fortement au sein d’une même journée et d’un jour à l’autre en fonction des négociations et des attaques de navires dans le détroit d’Ormuz. Le pétrole Brent (Le Brent, dit « brut de mer du Nord », est le baril de référence en Europe) est ainsi passé de 72 $ le baril le 27 février à 120 $/Bbl le 9 mars, soit +64%. Le 21 avril, il était légèrement redescendu, à 96 $/Bbl. Au moment où nous mettons en ligne cet article, un accord de négociation a été signé et le pétrole oscille autour 75 $/Bbl.
Quant au gaz naturel, il est lui aussi fortement impacté. Le prix du gaz naturel liquéfié (GNL) TTF (Le gaz néerlandais TTF est un prix de référence européen) était à 39,9 €/MWh le 21 avril après un pic à 61,8 €/MWh le 19 mars. Fin juin, il se situe autour de 40 €/MWh.
+79 cents en deux mois pour le GNR
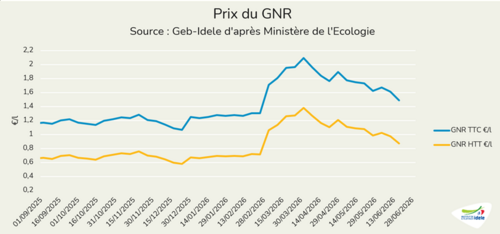
Les cours du pétrole ont entraîné dans leur sillage les carburants, avec un gazole non routier (GNR) en France qui a bondi jusqu’à 2,094 euros/l TTC début avril, soit +79 cents par rapport à fin février, avant de redescendre à 1,84 TTC mi-avril. Fin juin, le prix est revenu à 1,49 €/l.
La ministre de l’Agriculture, Annie Genevard, a annoncé plusieurs mesures de soutien aux agriculteurs. En avril, les droits d’accise, qui représentent environ 3,86 centimes par litre, ont ainsi été exonérés, et de mai à août, une aide de l’État de 15 centimes par litre de GNR vient d’être annoncée.
Les engrais aussi fortement touchés
Côté engrais azotés, dont la matière première est le gaz, les prix se sont envolés depuis fin février. Mais la situation est plus complexe. Ils avaient déjà connu deux hausses successives :
- La première en juillet 2025, liée à la mise en œuvre de la taxation des engrais russes
- La seconde en décembre 2025 en anticipation de l’application au 1er janvier 2026 du mécanisme d’ajustement du carbone aux frontières (MACF). Selon AgrIdées, ce dernier coûterait de 42 à 62 €/ha pour une exploitation type, soit un surcoût de 6 à 8 €/tonne de blé tendre. Sa mise en œuvre plusieurs fois reportée est effective depuis le 1er janvier 2026, et a conduit à des achats importants d’anticipation en décembre.
Ainsi, l’ammonitrate 33,5% départ usine était affiché à 501,5 €/t le 27 février et à 607 €/t le 10 avril, soit +200 €/t et +21% en un mois. Le 10 juin, il était à 559 €/t. Fin juin, on observe une détente sur les prix, liée entre autres à la fois à l’attentisme des acheteurs et à l’ouverture à l’export des engrais chinois.
Même si les effets de la guerre venaient à cesser rapidement et que le passage des bateaux par le détroit d’Ormuz était de nouveau réellement possible dans la durée, la remise en fonction des sites pétroliers, gaziers et de production d’engrais pourrait prendre plusieurs semaines à plusieurs mois, sans compter la nécessaire réorganisation logistique. Les conséquences pourraient s’étendre aux semis et récoltes 2027.
Le blé toujours sous 200 €/t sur les marchés physiques, le maïs réagit
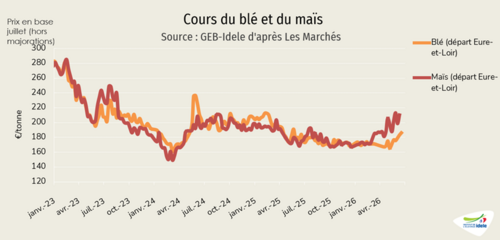
Les cours des céréales ont été, au départ, peu perturbés. Le Moyen-Orient n’est pas une région productrice ni exportatrice et leurs achats avaient été réalisés en début d’année. Les récoltes abondantes de 2025 font toujours partie des fondamentaux des marchés des céréales ce printemps.
Le maïs a évolué à la hausse ces dernières semaines, étant aussi une matière première énergétique pour le bioéthanol. De plus, les dernières estimations de semis d’Agreste ont apporté des inquiétudes pour le marché français : les surfaces sont en baisse de 19% /2025. Face aux prix bas et à l’explosion des intrants, certains céréaliers ont privilégié le tournesol, d’autres ont choisi de mettre des surfaces en jachère.
Hausse modérée des tourteaux
Beaucoup plus liés aux cours du pétrole que les céréales, les prix des oléoprotéagineux affichent une progression, mais qui reste modérée face à l’explosion de l’énergie. Alors que l’énergie flambe, l’huile de soja, notamment, est très demandée pour l’incorporation dans le biodiesel.
La détente récente sur le pétrole et les bonnes prévisions de récolte ont récemment contribué à détendre les prix des tourteaux de soja et de colza.
Impact potentiel de la guerre au Moyen-Orient sur les élevages français : hypothèses retenues
Afin d'évaluer les conséquences économiques potentielles de la guerre au Moyen-Orient sur les exploitations agricoles et les filières agroalimentaires, deux scénarios ont été retenus. Ils permettent d'apprécier l'effet d'une crise de courte durée et celui d'une situation durable entraînant des perturbations plus profondes de l'économie.
Le premier scénario, intitulé « Détente progressive », repose sur l'hypothèse d’un retour à la normale au cours de l'été. Les tensions sur les marchés de l'énergie et des matières premières seraient alors limitées dans le temps, avec un impact compris entre mars et août. Dans ce contexte, les hausses de coûts resteraient concentrées sur quelques mois avant un retour progressif à des conditions plus normales.
Le second scénario, « Tensions durables », suppose au contraire des effets prolongés du conflit et une extension à l'ensemble de l'économie mondiale. Les perturbations des approvisionnements, les tensions sur les marchés de l'énergie et les effets inflationnistes se prolongeraient alors pendant plus d'un an. Ce scénario intègre également un risque d'effet de contagion sur les autres secteurs économiques.
Dans les deux cas, les principaux postes de charges concernés sont le carburant, les engrais azotés, les emballages plastiques et le transport de l’aliment. Les hypothèses retenues conduisent à une hausse de 65,8% du coût du carburant, de 39% pour les engrais azotés et de 40% pour les produits plastiques. Les coûts de transport des aliments augmenteraient quant à eux de 1,5%.
Ces hypothèses visent à mesurer la sensibilité des exploitations à différents niveaux de tension géopolitique et à estimer les conséquences possibles sur leurs charges de production et leur rentabilité.
Tableau de synthèse des hypothèses
Poste de coût | Détente progressive | Tensions durables |
|---|---|---|
Durée d'impact | Mars à août | Plus d'un an |
Carburant | +65,8 % | +65,8 % |
Engrais azotés | +39 % | +39 % |
Plastique | +40 % | +40 % |
Transport des aliments | +1,5 % | +1,5 % |
Autres biens et services | +0,5 % | +2 % |
Salaires et main-d'œuvre exploitants | +0,5 % | +2 % |
Hypothèse générale | Retour progressif à la normale durant l'année | Maintien des tensions et diffusion à l'ensemble de l'économie |
Scénario en bovins lait
Spécialisés conventionnels de plaine
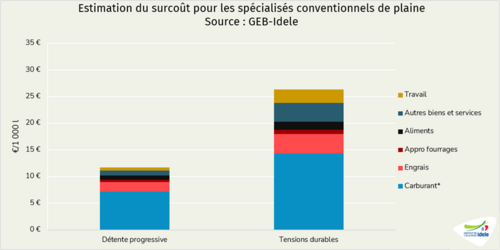
La hausse du coût du GNR est nettement en tête des facteurs impactant le coût de production, suivie par celle des engrais azotés. En cas de conflit durable ce dernier pourrait s’apprécier de +26,30€/1 000 l.
Spécialisés bio de plaine
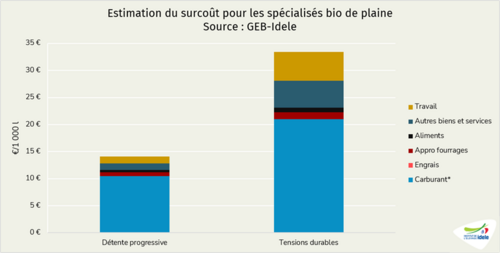
La hausse du coût du GNR est très nettement en tête des facteurs impactant le coût de production, les systèmes laitiers bio étant particulièrement consommateurs de carburant (32,6l GNR/1 000l). En cas de tensions durable, la hausse du coût de production atteindrait 33€/1000 litres.
Spécialisés conventionnels de montagne
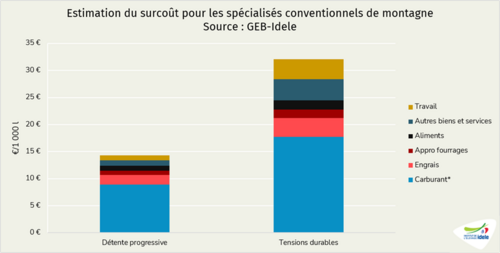
En cas de conflit durable, la hausse du coût de production pourrait atteindre +31,10€/1 000 l, en grande partie due à l’appréciation des coûts des carburants (+17,70€/1 000l).
Scénario en bovins viande
Naisseurs engraisseurs de jeunes bovins et naisseurs
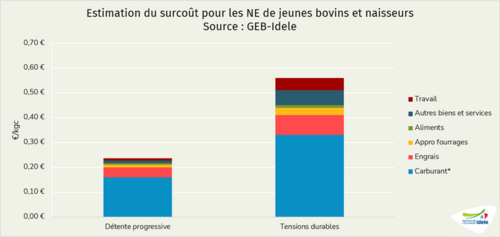
Les hypothèses du scénario « Tensions durables » se traduisent par une augmentation de 29,7 €/100 kgvv soit +56 cts €/kg carcasse. Ces impacts seraient limités à +13,4 €/100 kgvv soit +25 cts €/kg carcasse dans le cas d’une détente progressive.
Scénario en caprins
Caprins laitiers
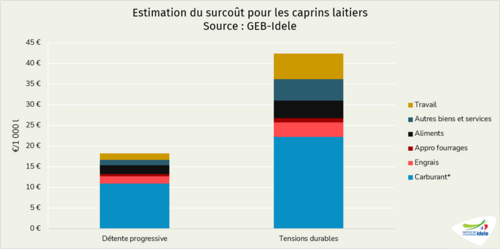
L’énergie utilisée pour les 43 ha dédiés aux 308 chèvres ou répercutée dans les travaux par tiers représente la moitié du surcoût. La répercussion sur les transports des aliments est le second poste de charge impacté. L'augmentation du SMIC entrainera un surcoût de 6 €/1 000 l.
Caprins fromagers hors pourtour méditerranéen
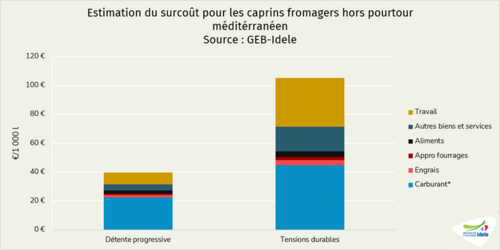
C'est l’énergie utilisée pour cultiver les 40 ha nécessaires pour les 127 chèvres mais aussi pour la commercialisation des fromages (120 km parcourus pour commercialiser 1 000l) qui impacte le plus. Vient ensuite le poste travail (3,2 UMO à rémunérer). Dans le scenario tension durable l'impact global représente une augmentation de 105 €/1 000l (3 100 €/UMO).
Caprins fromagers sud Méditerranée
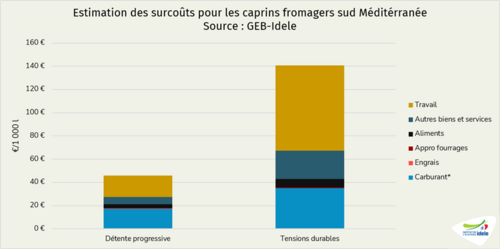
Ces éleveurs de 69 chèvres sur 13 ha de SAU et 82 ha de parcours sont pénalisés par l'impact sur le travail. Les 2,5 UMO produisent moins de 40 000l de lait. Puis vient l'énergie utilisée pour les cultures mais aussi le carburant pour la commercialisation (170 km pour commercialiser 1 000l). Le surcoût est 140 €/1 000l.
Scénario en ovins lait
Ovins lait livreurs conventionnels du Nord-Occitanie
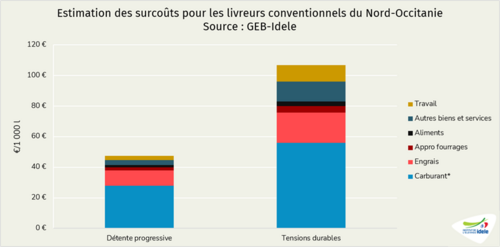
Dans le scénario « tensions durables », l’augmentation du coût de production est de 107 €/1 000l, dont 52% d’augmentation du coût des carburants.
Ovins lait livreurs en agriculture biologique du Nord-Occitanie
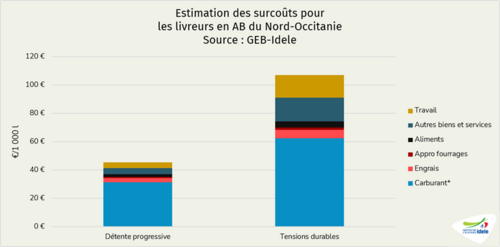
Dans le scénario « tensions durables », l’augmentation du coût de production est de 107 €/1 000 l, dont 58% d’augmentation du coût des carburants. .
Ovins lait des Pyrénées-Atlantiques
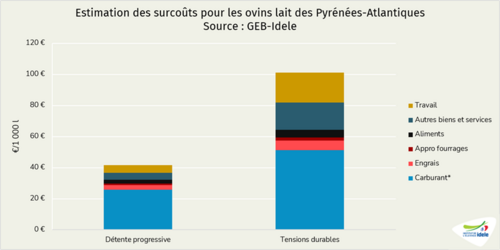
Dans le scénario « tensions durables », l’augmentation du coût de production est de 101 €/1 000l, dont 51% d’augmentation du coût des carburants.
Scénario en ovins viande
Ovins Viande herbagers
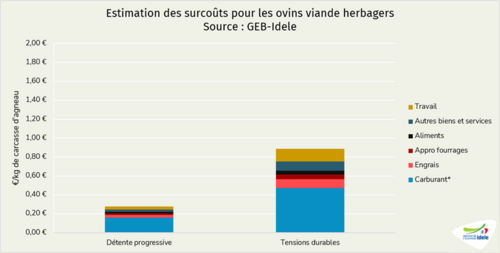
Les hypothèses du scénario « Tensions durables » se traduisent par une augmentation de 0,89 €/kg de carcasse d’agneau, soit 4,3% du coût total 2025 et plus de 7 600 €/UMO. Ces impacts seraient limités à 0,28 €/kg (1,3% du coût 2025) et près de 2 400 €/UMO dans le cas d’une détente progressive.
Ovins viande pastoraux
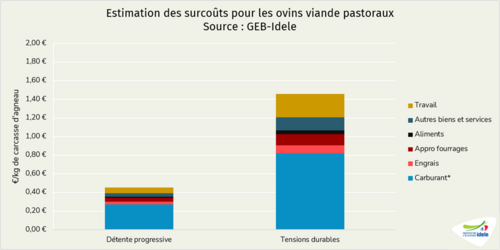
Les hypothèses du scénario « Tensions durables » se traduisent par une augmentation de 1,46 €/kg de carcasse d’agneau, dont 56% du fait de la hausse de prix des carburants. Ces impacts seraient limités à 0,45 €/kg (60% dû aux prix des carburants) dans le cas d’une détente progressive.
Ovins viande fourragers
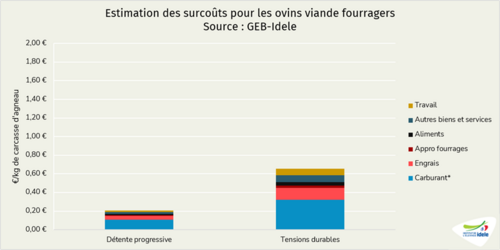
Les hypothèses du scénario « Tensions durables » se traduisent par une augmentation de 0,65 €/kg de carcasse d’agneau, dont 49% du fait de la hausse de prix des carburants. Ces impacts seraient limités à 0,21 €/kg (52% dû aux prix des carburants) dans le cas d’une détente progressive.
Les chiffres concernant le coût de production ou le prix de revient contenus dans cette publication ne peuvent pas être considérés comme des indicateurs de référence pour la contractualisation calculés par IDELE dans le cadre prévu par la loi EGALIM 2. Pour en savoir plus consultez nos pages Indicateurs de référence pour la contractualisation.